O mercado brasileiro de crédito privado ainda deve enfrentar um período de deterioração antes de encontrar um caminho de estabilização.
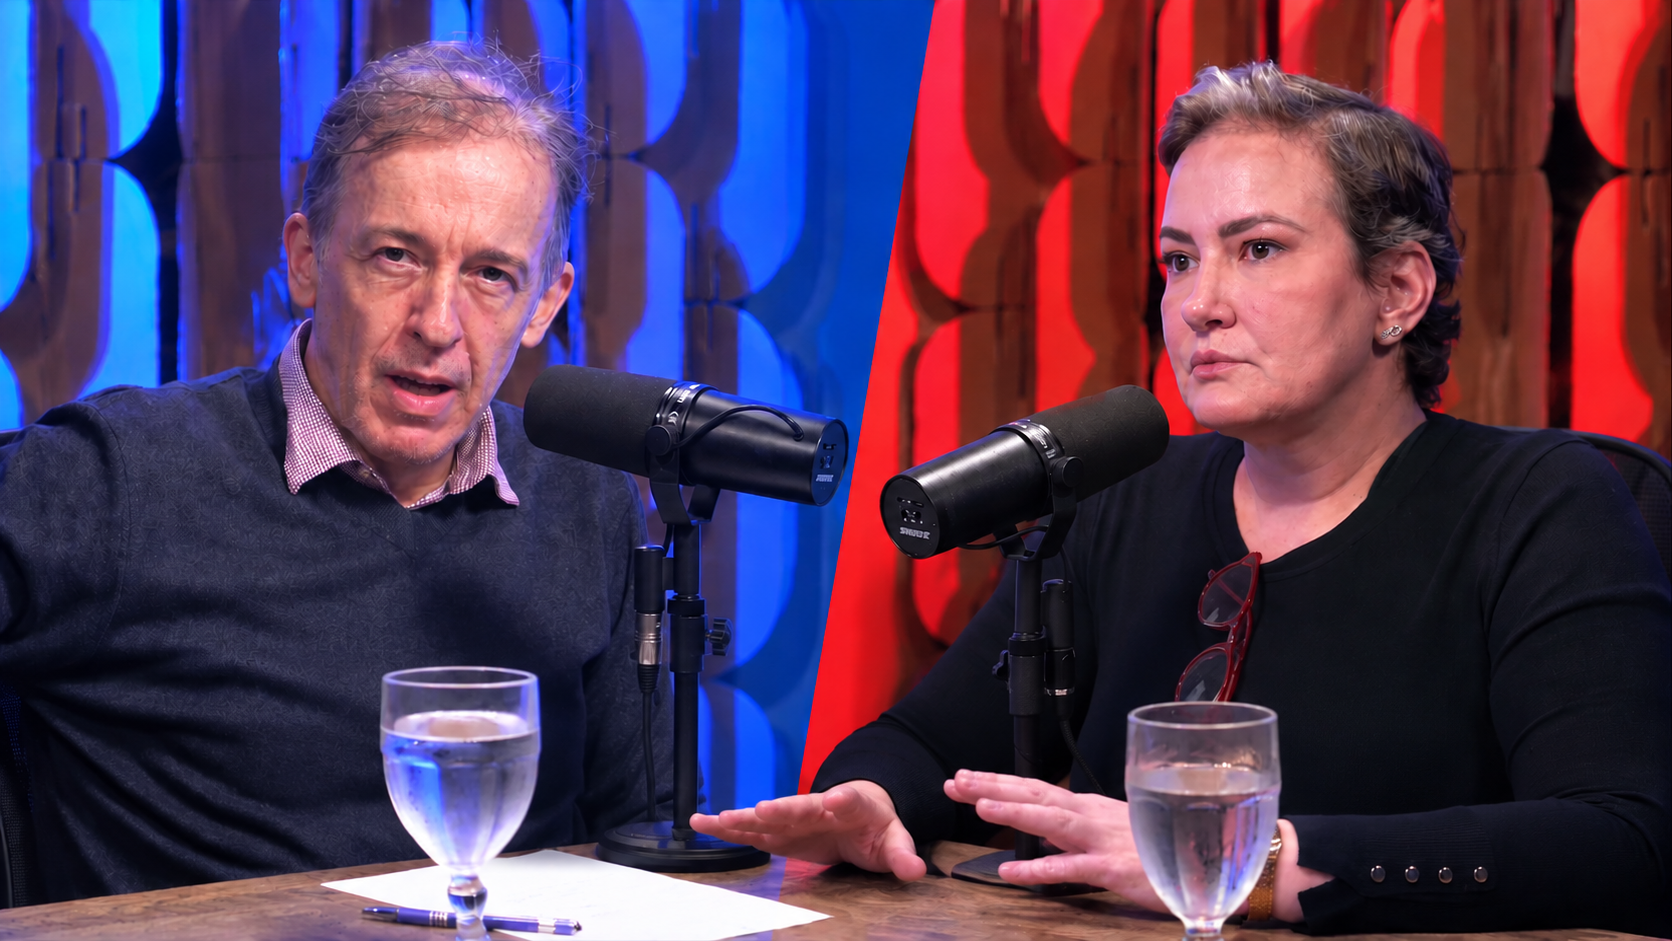
A afirmação é de Nathalia Machado, co-CEO da Canal Securitizadora, em entrevista ao Crédito Privado 360. Para ela, o aumento dos pedidos de recuperação judicial e as dificuldades enfrentadas por setores como agronegócio e mercado imobiliário indicam que os desafios não são pontuais e ainda devem se prolongar.
“Eu brinco que, para a gente melhorar, ainda vai piorar bastante”, afirmou ela ao comentar o atual ciclo de crédito. Segundo ela, o cenário exige atenção à capacidade de pagamento dos devedores, à qualidade das informações disponíveis e aos mecanismos de governança das operações.
A executiva também chamou a atenção para a heterogeneidade do mercado imobiliário, em que o desempenho das vendas varia entre regiões, e para as dificuldades do agronegócio, setor historicamente beneficiado por subsídios e que enfrenta desafios crescentes no acesso e na gestão do crédito.
Mais fiscalização, menos restrições
Um dos principais pontos da conversa foi o impacto das mudanças regulatórias sobre o mercado de crédito estruturado.
Ao comentar a restrição do Conselho Monetário Nacional à aquisição, por fundos de investimento em direitos creditórios (FIDCs), de determinados ativos judiciais sem decisão definitiva, Nathalia afirmou que a medida já provocou uma busca por estruturas alternativas, como certificados de recebíveis e debêntures securitizáveis.
Na avaliação da executiva, limitar a utilização de um veículo não necessariamente elimina o risco associado ao ativo. A operação pode migrar para instrumentos sujeitos a outros regimes regulatórios, eventualmente com menos mecanismos de controle.
“Quanto menos a gente criar regras e mais a gente criar um enforcement, mais fiscalização, melhor a gente vai estar”, disse.
Para Nathalia, a prioridade deveria ser fortalecer a supervisão e a aplicação das regras existentes, além de coibir desvios de conduta.
Ela também defendeu maior atenção aos materiais publicitários de produtos financeiros, que, segundo sua avaliação, podem ter mais influência sobre as decisões dos investidores do que documentos formais, como prospectos e lâminas de investimento.
Integração de dados pode melhorar a análise de risco
Outro destaque da entrevista foi o potencial de ampliar a integração das informações de crédito no Sistema de Informações de Crédito (SCR), do Banco Central.
Atualmente, segundo Nathalia, dados sobre dívidas e operações estão distribuídos entre diferentes fontes, o que pode dificultar a identificação do endividamento total de um tomador de recursos.
A executiva considera que a consolidação dessas informações pode ajudar a identificar compromissos financeiros, atrasos e obrigações assumidas em diferentes instituições.
O benefício seria especialmente relevante no agronegócio, em que produtores rurais pessoas físicas podem ter dívidas que não aparecem de maneira evidente nas informações tradicionalmente consultadas pelo mercado, e no setor imobiliário, marcado pela utilização de sociedades de propósito específico (SPEs).
Com uma visão mais completa do endividamento, credores e estruturadores poderiam avaliar melhor o risco de cada operação e o custo de financiamento adequado ao perfil do devedor.
A medida também poderia tornar mais ágeis as análises jurídicas e financeiras que antecedem a estruturação de uma emissão.
Na avaliação de Nathalia, mais transparência sobre as obrigações financeiras é um passo importante para tornar o mercado de capitais mais eficiente e melhorar a capacidade de avaliação de risco em um momento de maior pressão sobre o crédito.
Assista ao podcast completo abaixo:
Deixe um comentário