
O crédito privado originado e distribuído pelo mercado de capitais passa por uma transformação impulsionada por inovações regulatórias, digitalização, maior disponibilidade de dados e inteligência artificial (IA).
Segundo executivos reunidos no I Congresso Brasileiro de Crédito Privado, promovido pelo Crédito Privado 360, esse movimento reduz a dependência do modelo tradicional, no qual os bancos concentravam originação, precificação, distribuição, monitoramento e cobrança, e abre espaço para players especializados em diferentes etapas da cadeia.
Para Vivian Murakoshi Lee, fundadora e CEO da NIMA, asset voltada para fundos como os de direitos creditórios (FIDCs), a mudança resulta de um processo de desverticalização acompanhado pelo avanço regulatório.
Ela citou como marcos a criação de instrumentos como CRA, CRI e FIDC e mudanças que ampliaram a participação do mercado de capitais no financiamento de empresas.
“No caso dos FIDCs, a tributação dos fundos exclusivos e as regras de RWA (Ativos Ponderados pelo Risco) para os bancos são fatores relevantes para o desenvolvimento do mercado. Os bancos passaram a alocar recursos em cotas sêniores de FIDCs”, comentou Vivian.
Novas formas de originação
A evolução regulatória também criou novos canais de originação.
“A duplicata escritural e a autorização, a partir de 2018, para atuação das sociedades de crédito direto (SCDs), são exemplos de mecanismos que ajudaram a tirar determinadas modalidades de crédito do domínio exclusivo dos bancos”, afirmou a executiva. Segundo ela, a duplicata escritural, em particular, deve ampliar a segurança e a especialização dos participantes da cadeia.

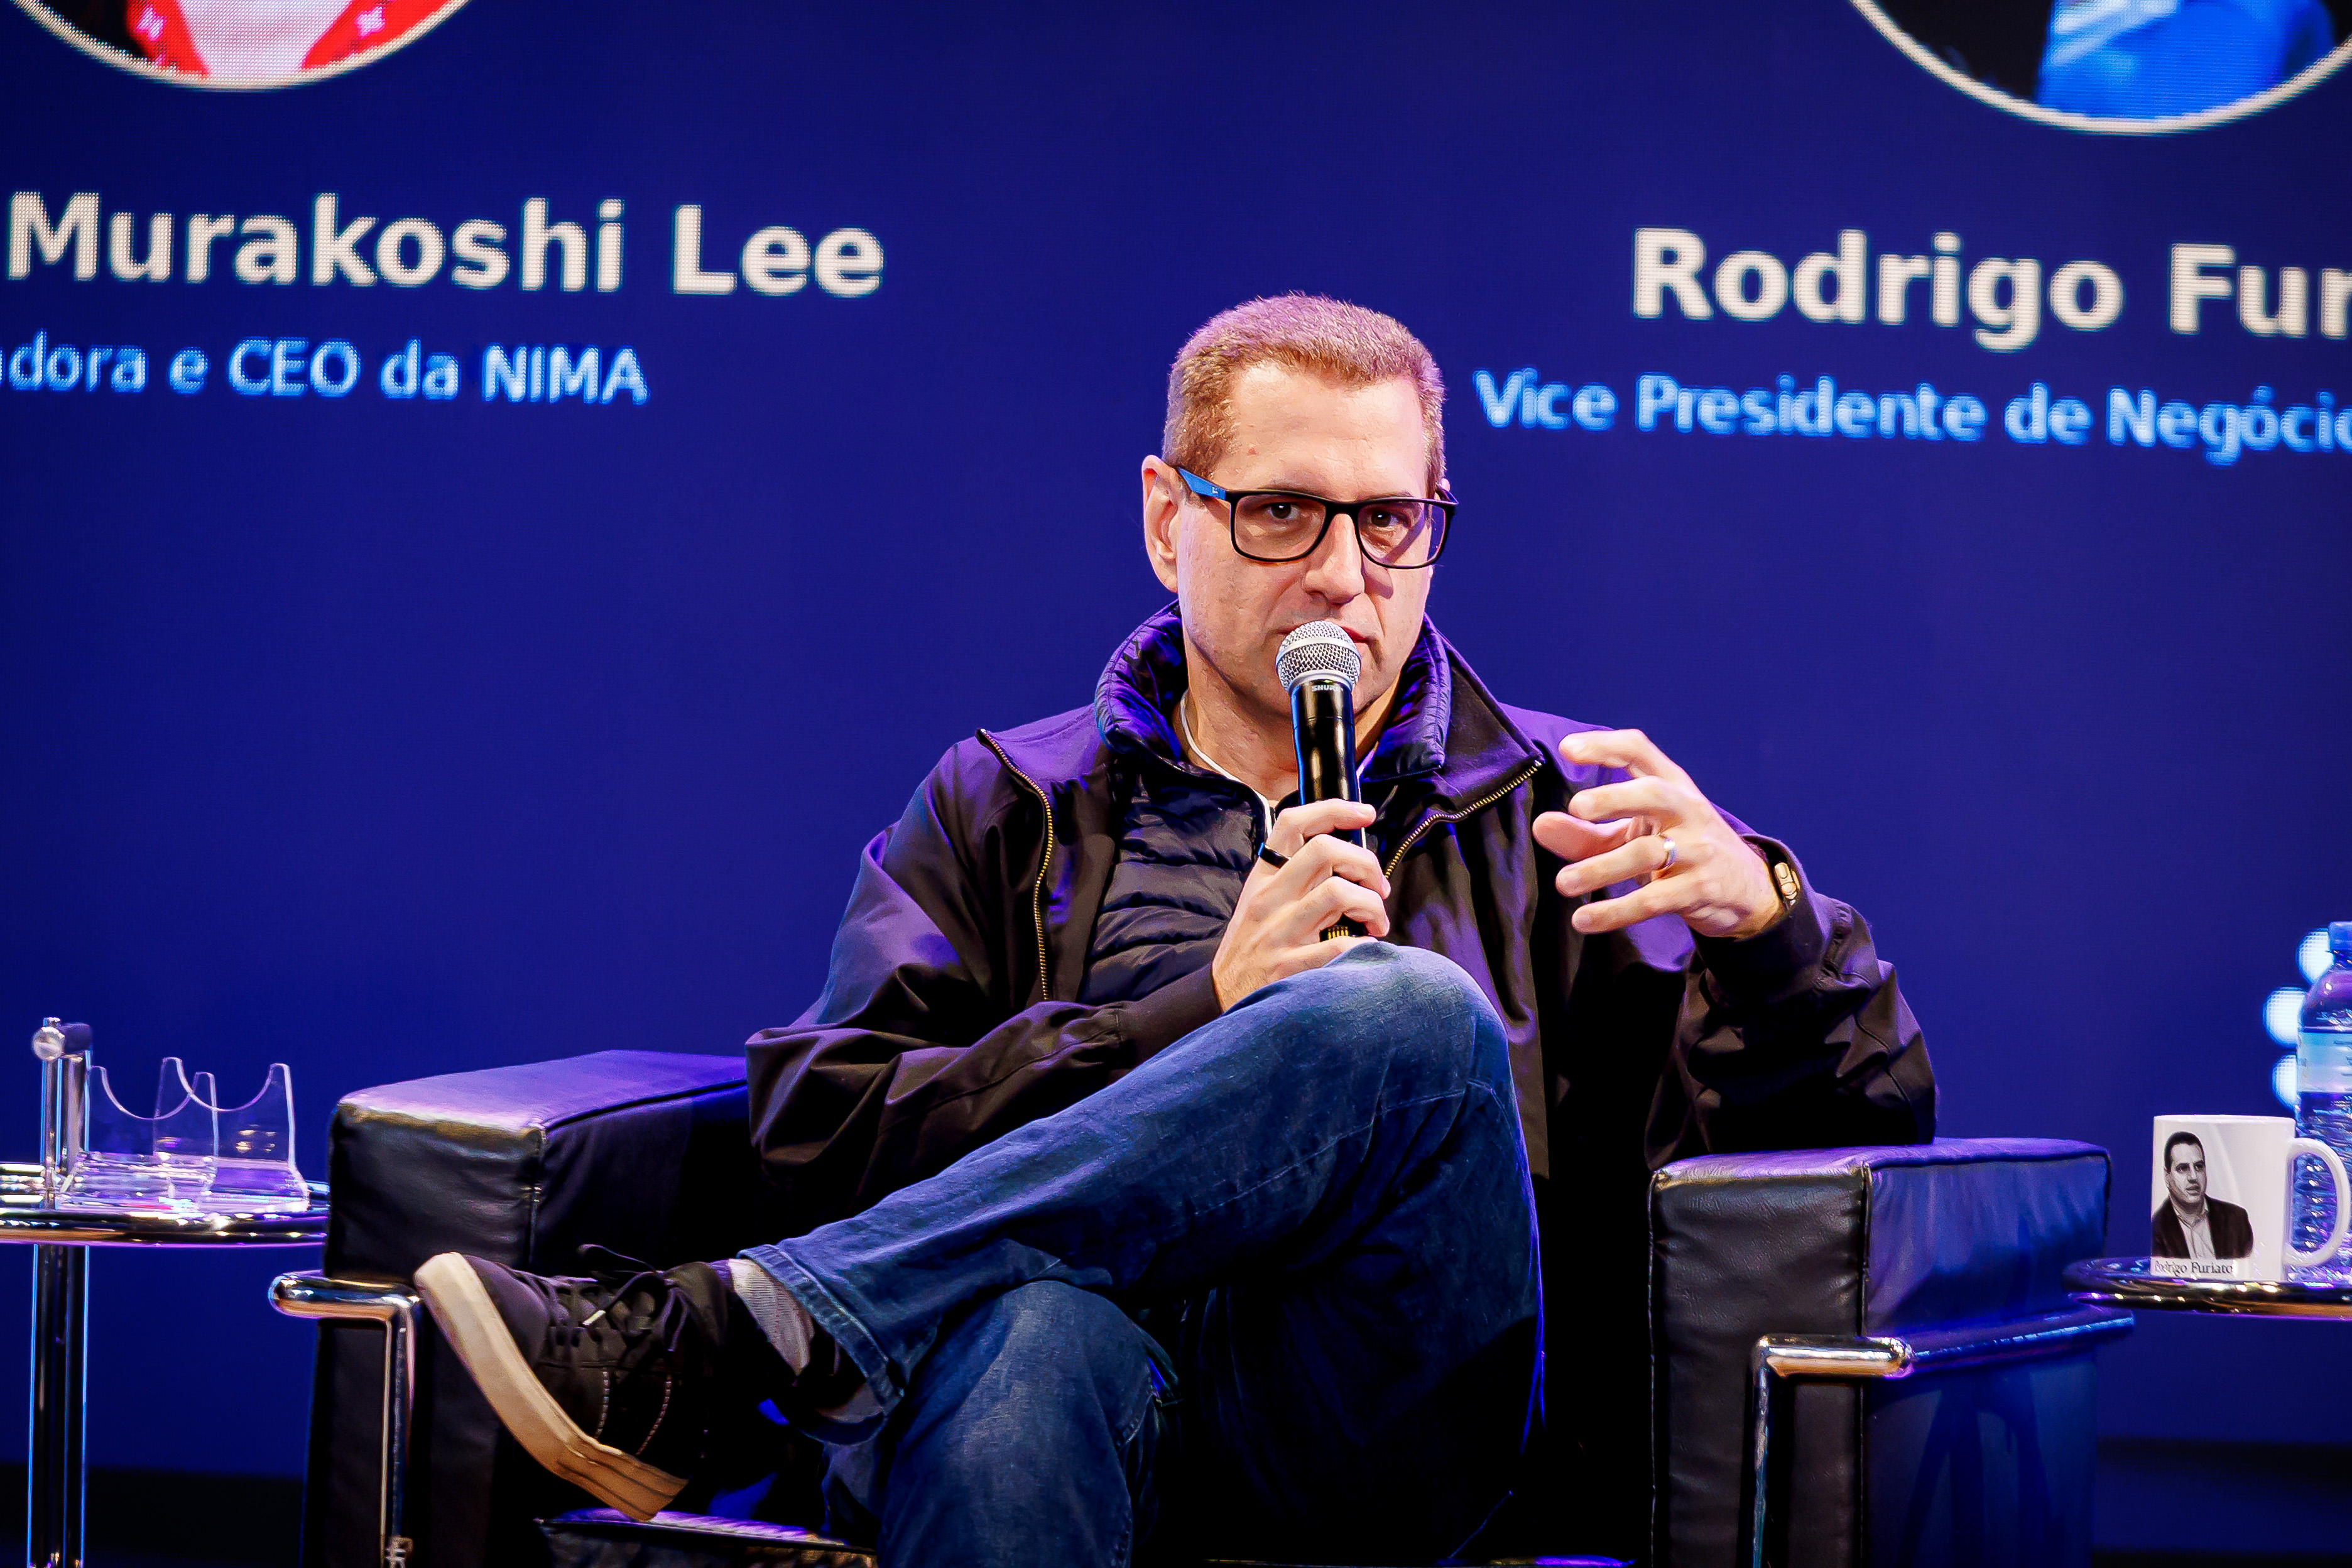
Na avaliação de Rodrigo Furiato, vice-presidente de Negócios da Nuclea, regulação, tecnologia e dados formam três pilares da inovação no crédito privado.
Entre as mudanças regulatórias, ele citou a chamada Regulação Fácil. “Simplificou a emissão de notas comerciais e debêntures para empresas com faturamento bruto anual de até R$ 500 milhões, além da própria duplicata escritural. A Resolução CVM 175 é outro fator que elevou o nível de formalização do mercado de fundos.”
Duplicata escritural pode ampliar fronteira
A digitalização da duplicata é apontada como uma das principais mudanças na infraestrutura do crédito. Segundo Furiato, a escrituração permite validar o lastro, gerar a duplicata eletrônica e realizar a liquidação de forma controlada, criando uma estrutura mais robusta para os gestores de FIDCs.
O efeito esperado é ampliar a capacidade de gestão do colateral e dar mais segurança às operações.
O potencial de escala também é expressivo. A Nuclea estima que o volume relacionado à duplicata escritural possa chegar a R$ 10 trilhões a R$ 13 trilhões, além de levar para fora do ambiente bancário uma quantidade maior de informações sobre o crédito.
A maior disponibilidade de dados, por sua vez, também muda a forma de analisar o tomador. Para Vivian, o Open Finance permite ir além do score tradicional, com mais informações para qualificar e precificar o crédito. Essa mudança pode alterar inclusive o conceito de originação.
Em vez de depender necessariamente de uma instituição financeira, o crédito pode nascer em plataformas que já concentram informações sobre o consumidor ou a empresa, como marketplaces e plataformas de delivery.
IA entra no monitoramento das estruturas
A tecnologia também começa a ser aplicada a um dos pontos mais complexos do mercado de capitais: o acompanhamento das estruturas de crédito. Contratos extensos, diferentes regras, obrigações e eventos precisam ser monitorados durante toda a vida de uma operação.
Para Daniel Coquieri, CEO da Liqi Digital Assets, a tecnologia tornou-se essencial porque o risco não está apenas no crédito ou no lastro, mas também na infraestrutura utilizada para estruturar e acompanhar a operação.

A empresa, que atua como securitizadora regulada pela CVM, desenvolveu os chamados “microagentes” de IA para acompanhar contratos e regras específicas.
“Em vez de um analista acompanhar dezenas de operações, a proposta é distribuir o trabalho entre agentes especializados, cada um monitorando determinadas cláusulas ou controles. Com isso, a tecnologia pode ampliar a escala, elevar a eficiência e reduzir erros.”
A lógica ganha força porque, segundo Vivian, da NIMA, padronizar contratos não é necessariamente o caminho para tornar o mercado de capitais mais eficiente.
A criatividade das estruturas de crédito exige instrumentos diferentes, e a IA pode permitir que essa complexidade seja monitorada sem exigir que todas as operações sejam transformadas em modelos idênticos.
Furiato acrescentou que a IA permite combinar dados estruturados, cada vez mais disponíveis, com informações não estruturadas, como as encontradas nos contratos.
Para ele, a combinação entre novas regras, digitalização e capacidade de processamento de dados pode ampliar significativamente a capacidade de análise do mercado.
Tokenização busca infraestrutura para ganhar escala
Outro vetor de inovação é a tokenização. A Liqi nasceu em 2021 com essa proposta e, segundo Coquieri, mantém a estratégia de tokenizar as operações de securitização realizadas pela empresa.
“Nesse modelo, o token não é necessariamente o produto final, mas uma infraestrutura voltada a aumentar segurança e eficiência.”
O desafio, segundo ele, está em criar uma infraestrutura comum que permita a interoperabilidade entre ativos tokenizados. Coquieri considera necessária uma rede voltada ao mercado de capitais, com governança própria, para que a tecnologia alcance escala.
“O Drex, infelizmente, não foi para frente, mas se ativos serão tokenizados tem que ter uma rede, de mercado de capitais, e não pública. É a primeira barreira para ganhar escala”, comentou o executivo da Liqi, citando iniciativa da Anbima.
A Associação desenvolve um projeto-piloto de rede DLT (Distributed Ledger Technology, ou tecnologia de registro distribuído) focado no mercado de capitais brasileiro.
A desverticalização, porém, também cria novos riscos. Para Vivian, quando cada etapa passa a ser realizada por um player especializado, aumenta a preocupação com segurança cibernética e capacidade de investimento em infraestrutura.
Ao mesmo tempo, ela apontou a evolução de mecanismos para dar mais liquidez ao mercado secundário, incluindo iniciativas da B3 para negociação de debêntures e o aumento da disponibilidade de preços pela Anbima.
“Em 2020, na pandemia, não tinha quantidade de preços transparentes como temos hoje. Isto levou papéis high grade a serem negociados a CDI + 8%. Isto está mudando.”
O próximo passo pode ser justamente ampliar a negociação de ativos tradicionalmente ilíquidos, como cotas de FIDC, CRIs, fundos fechados e créditos de consórcio.
Furiato citou ainda novas possibilidades de lastro em discussão, como ativos imobiliários, precatórios, previdência e capitalização.
A Nuclea já trabalha, por exemplo, com a tokenização de cotas de consórcios vencidas ou canceladas para negociação no mercado secundário.
A combinação desses movimentos aponta para um mercado de crédito privado mais distribuído, tecnológico e especializado.
Na visão de Furiato, a expansão da infraestrutura, dos dados e dos instrumentos pode fazer o mercado chegar a R$ 4 trilhões ou R$ 5 trilhões antes do que hoje se imagina.

Deixe uma resposta