
O avanço da desintermediação financeira, os juros elevados e o aperfeiçoamento regulatório transformaram os Fundos de Investimento em Direitos Creditórios (FIDCs) em uma das principais alternativas ao crédito bancário no Brasil.
Em agosto, o patrimônio líquido (PL) da indústria chegou a R$ 801,5 bilhões, acima dos R$ 686 bilhões dos fundos de ações e dos R$ 436,9 bilhões dos fundos imobiliários (FIIs).
E, para especialistas, o segmento deve superar em breve os Fundos de Investimento em Participações (FIPs), que atualmente somam R$ 878 bilhões. O avanço, contudo, traz desafios para que a indústria continue crescendo com segurança.
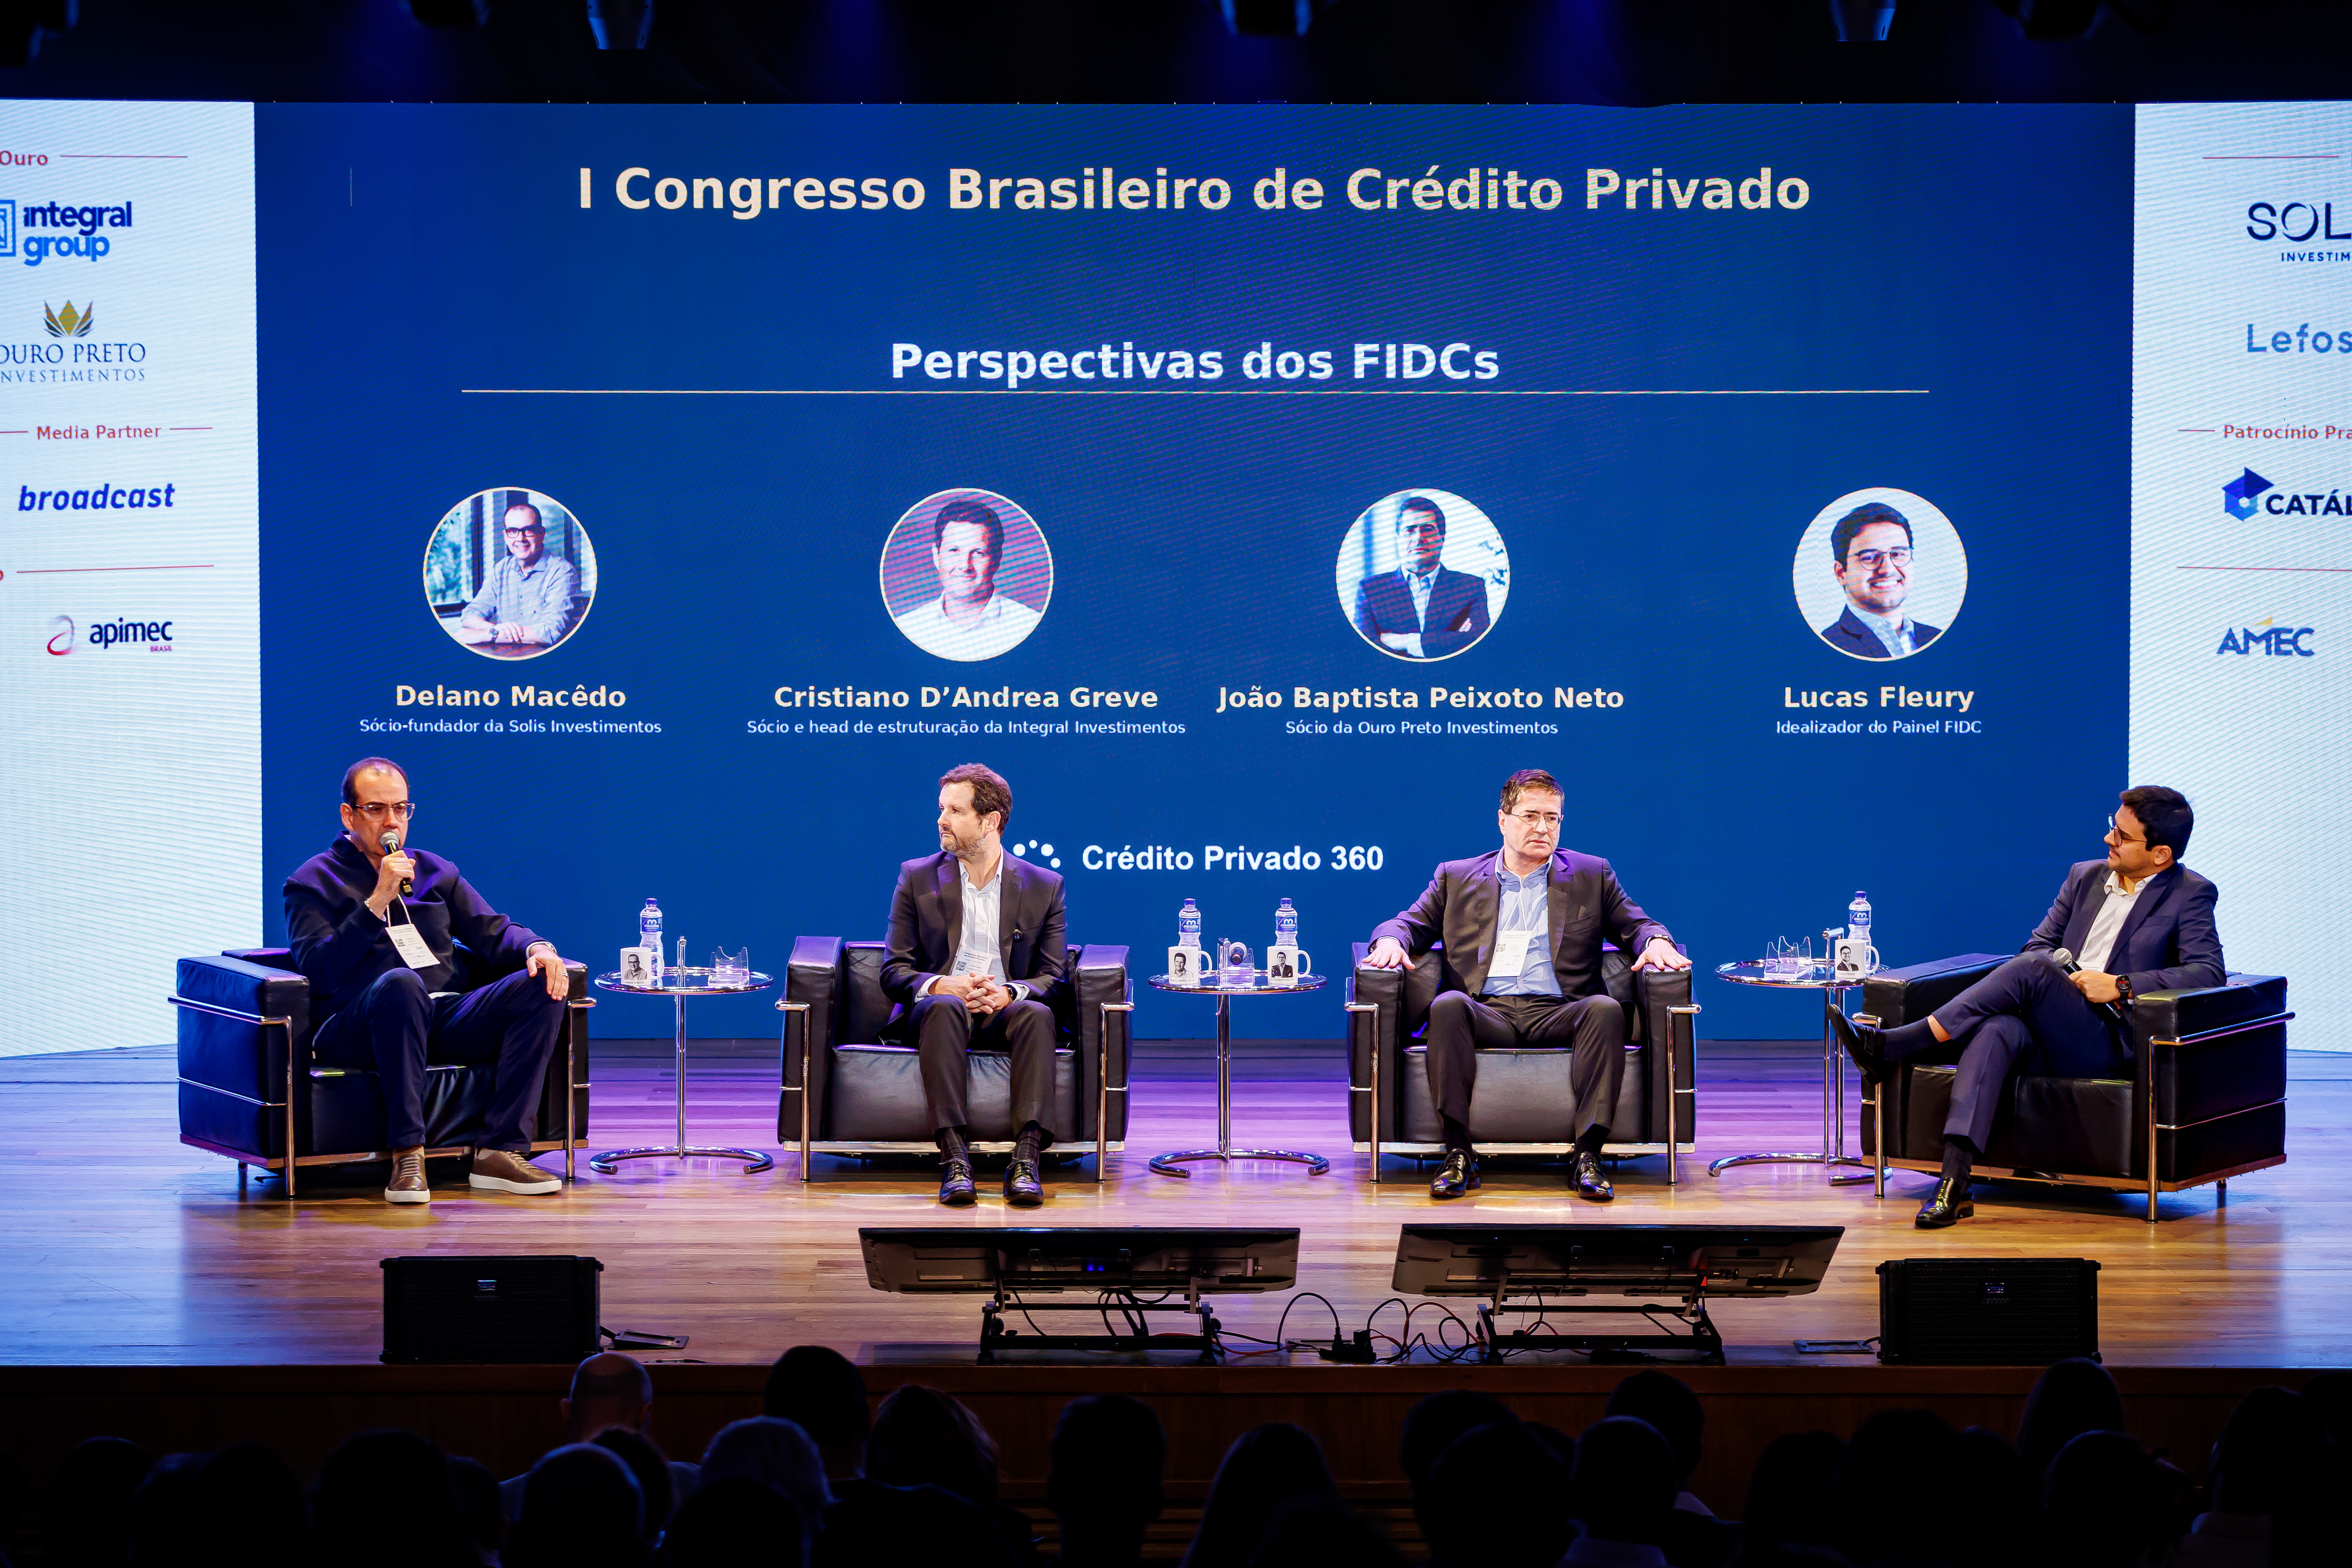
Para Lucas Fleury, idealizador do Painel FIDC e mediador do painel que debateu o tema no I Congresso Brasileiro de Crédito Privado, promovido pelo portal Crédito Privado 360, a evolução regulatória que ampliou o acesso ao produto foi determinante para a expansão do produto.
“Foi uma indústria que (…) contou com a regulação, com os efeitos da CVM 175 permitindo a chegada mais rápida do produto ao varejo.”
O movimento faz parte de uma mudança estrutural no mercado de crédito, impulsionada, em parte, pela desintermediação financeira.
Alinhamento dos astros favoreceu FIDCs
Delano Macêdo, sócio-fundador da Solis Investimentos, citou iniciativas do Banco Central (BC), como a criação das Sociedades de Crédito Direto (SCDs), além das exigências de capital impostas aos bancos para a concessão de crédito.
Em vez de conceder diretamente determinados empréstimos, as instituições financeiras podem investir em cotas seniores de FIDCs, reduzindo o impacto sobre seus requerimentos de capital.
Segundo Macêdo, a mudança também foi favorecida pela Resolução 4.966, que introduziu no sistema bancário uma visão de perda esperada semelhante à já utilizada na estruturação dos FIDCs.
“A agenda do BC e a busca por desconcentração do crédito contribuem para esse processo e favorecem a indústria de FIDC”, comentou.
A participação do mercado de capitais no crédito brasileiro passou de 16%, em 2017, para 31%, em 2025. No mesmo período, os FIDCs avançaram de cerca de 3% para 8% da indústria de fundos.
A expansão também chegou aos investidores. Segundo Macêdo, o número de pessoas físicas ou fundos que investem em cotas de FIDCs passou de 124 mil para 341 mil no último ano.
“A mudança tributária dos fundos exclusivos também favoreceu os FIDCs, que não estão sujeitos ao come-cotas desde que mantenham mais de 67% dos ativos em crédito.”
Para Cristiano D’Andrea Greve, sócio e head de estruturação da Integral Investimentos, o aperfeiçoamento regulatório trazido pela CVM 175, combinado à evolução da infraestrutura tecnológica, aumentou a confiança no produto.
A possibilidade de controlar um número maior de ativos com tecnologia e eficiência também permitiu o desenvolvimento de estruturas mais complexas.
Greve destaca ainda que o ambiente de juros persistentemente elevados torna especialmente relevante a capacidade dos FIDCs de incorporar mecanismos de proteção, como sobrecolateralização e cotas subordinadas.
Do banco ao mercado de capitais
“Nesse modelo, o cedente pode permanecer exposto ao risco por meio da subordinação, enquanto garantias adicionais podem ser associadas aos ativos. Com governança e, em alguns casos, rating, as cotas seniores passaram a atrair também novos públicos”, comentou.
João Baptista Peixoto Neto, sócio da Ouro Preto Investimentos, vê o crescimento dos FIDCs como consequência direta da transformação do mercado de crédito, que deixa de ser exclusivamente bancário e migra para o mercado de capitais.
O potencial de crescimento, disse Peixoto, ainda é grande.
“Hoje existem cerca de 4 mil FIDCs e 450 gestoras, e a estimativa é que o número de fundos possa chegar a 10 mil em uma década. A descentralização do crédito e a alta especialização são a tendência”, afirmou.
O crescimento, contudo, não elimina o risco, que pode ser mitigado por estruturas adequadamente desenhadas.
Um estudo da Solis com emissões de cotas seniores e mezanino entre 2014 e 2026 aponta que apenas 0,68% desses recursos foram consumidos por fraude ou inadimplência. Considerando somente a inadimplência, o índice cai para 0,18%.
Para Macêdo, os números mostram a capacidade de proteção das estruturas de FIDC quando bem montadas.
Os especialistas, porém, ressaltaram que estruturas adequadas não substituem uma boa análise de crédito.
Greve afirmou que problemas observados durante uma crise normalmente começam ainda na fase de estruturação, quando o risco pode ter sido mal precificado em períodos de excesso de liquidez.
“O cuidado na estruturação tem que ocorrer todo dia”, disse.
Macêdo acrescentou que gatilhos, eventos de avaliação, mecanismos de liquidação e direitos dos investidores são fundamentais.
Além disso, a qualidade do cedente e do sacado não pode ser compensada por uma estrutura sofisticada. “Estrutura boa não corrige crédito ruim”, afirmou.
O monitoramento contínuo da carteira também é necessário para identificar mudanças no perfil de risco.
Próximo salto depende de informação
Com a indústria em expansão, um dos desafios passa a ser justamente melhorar a qualidade e a comparabilidade das informações.
Macêdo afirmou que a diversidade de lastros aumentou a ponto de a categoria “outros” da classificação da Anbima superar as demais.
A entidade trabalha em uma nova classificação por segmento e tipo de lastro, com o objetivo de permitir comparações mais adequadas entre as carteiras.
Para Peixotole, o produto continuará se popularizando, embora a maior parte dos recursos permaneça nas mãos de investidores profissionais, gestoras e bancos. Em cinco anos, projeta, a indústria poderá alcançar R$ 3 trilhões.
Para Greve, a infraestrutura do mercado ainda deve evoluir, com o avanço do registro de direitos creditórios, das duplicatas escriturais e das unidades de recebíveis.
Ao mesmo tempo, ele vê como preocupante o desequilíbrio do mercado de capitais, hoje muito mais favorável ao crédito do que ao financiamento via ações, lembrando que os dois segmentos são importantes.
Macêdo resumiu o próximo estágio de expansão em uma condição: “O próximo trilhão vem do lastro confiável”.
Quanto mais confiáveis, padronizadas e comparáveis forem as informações sobre os recebíveis, destacou o executivo da Solis, maior será a capacidade de o FIDC continuar avançando como alternativa ao crédito bancário.

Deixe uma resposta