
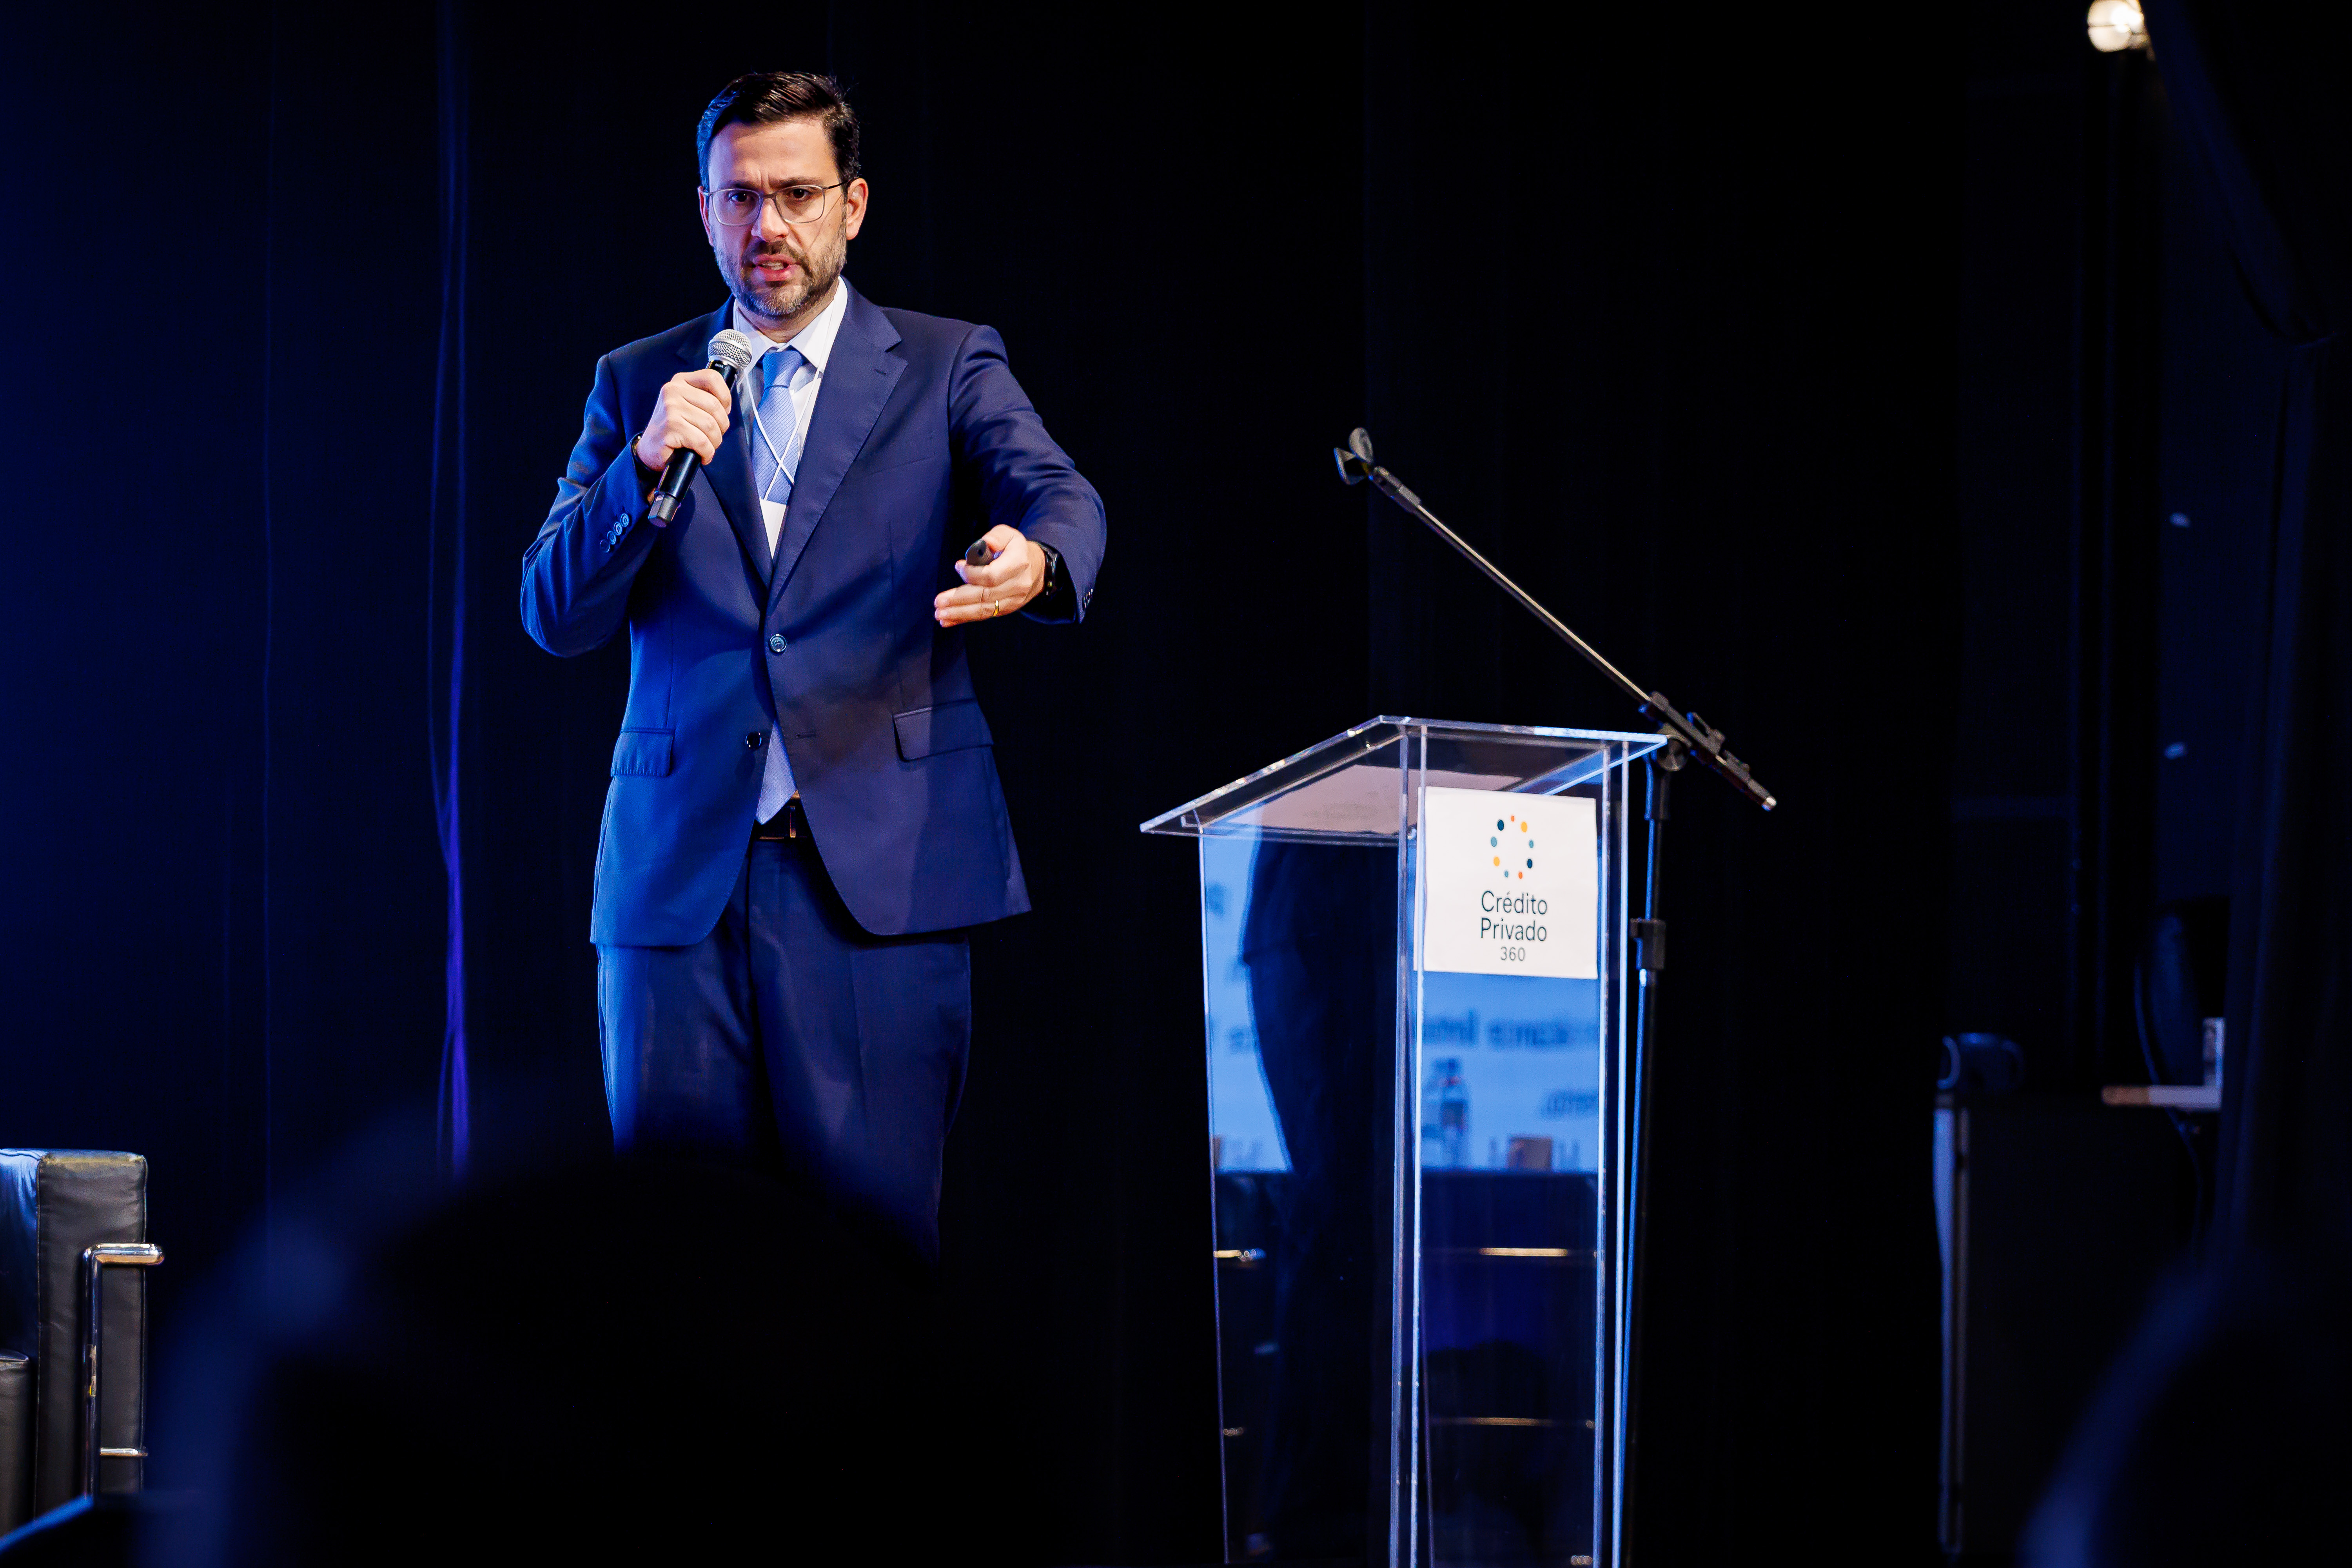
A identificação do beneficiário final nas cadeias de fundos de investimento e a criação de um repositório público com informações sobre a composição das carteiras de fundos de investimento em direitos creditórios (FIDCs) são medidas essenciais para aumentar a transparência e a segurança do mercado de crédito privado.
A avaliação é de João Pedro Nascimento, advogado e ex-presidente da Comissão de Valores Mobiliários (CVM). As propostas foram apresentadas durante a abertura do I Congresso Brasileiro de Crédito Privado, em São Paulo.
Segundo Nascimento, a identificação de quem está efetivamente por trás das estruturas de investimento ganhou importância diante dos episódios recentes envolvendo participantes do mercado.
“Quando isso é feito de forma adequada, você traz previsibilidade para o setor como um todo”, afirmou. Para ele, a medida deveria envolver não apenas os fundos, mas toda a infraestrutura do mercado de crédito, incluindo securitizadoras. “Isso nos colocaria agora em um outro nível”, disse
A segunda frente seria a criação de um repositório com informações acessíveis ao público sobre a composição das carteiras de determinados FIDCs e sua evolução ao longo do tempo.
A ideia, segundo o ex-presidente da CVM, é permitir que o mercado acompanhe de forma mais próxima eventuais alterações e remarcações dos ativos, especialmente em momentos de estresse.
“São esses os pontos de atenção que deveriam ser atendidos para evitar surpresas, desvios de conduta e ilícitos de mercado”, afirmou.
As propostas surgem em um momento em que o mercado de capitais ganhou protagonismo no financiamento da economia brasileira.
Nascimento destacou que o Brasil representa entre 75% e 80% do mercado de capitais da América Latina e que, entre 2024 e 2025, pela primeira vez, o mercado de capitais disponibilizou um volume de recursos para crédito superior ao do sistema financeiro tradicional.
O ex-presidente da CVM também chamou atenção para a mudança no perfil dos ativos que chegam ao mercado. Um dos destaques é o agronegócio, historicamente dependente do crédito bancário e de mecanismos públicos como o Plano Safra.
Com a migração para o mercado de capitais, entretanto, muda também a forma como as dificuldades financeiras são enfrentadas.
Segundo Nascimento, produtores e empresas do setor estão acostumados a refinanciar dívidas diante de problemas de safra ou de preços. Essa dinâmica, porém, não necessariamente se reproduz da mesma maneira no mercado de capitais.
Incentivos e concentração
Outro ponto de atenção é o peso crescente dos títulos incentivados na composição das carteiras. Para Nascimento, a isenção tributária pode influenciar a decisão do investidor e produzir uma distorção na alocação dos recursos.
“Em relação à granularidade dos produtos, a gente tem uma influência muito grande dos produtos incentivados, que geram, em alguma medida, uma distorção na escolha do investidor sobre quais produtos eles vão eleger para compor a sua carteira”, afirmou.
Apesar dos riscos, Nascimento vê espaço para que o mercado de capitais continue ampliando sua participação no financiamento da economia.
Ele citou o papel que bancos de fomento, bancos repassadores, FIDCs e instituições privadas podem desempenhar de forma integrada, especialmente no financiamento de pequenas e médias empresas.
Nesse desenho, o BNDES poderia voltar a atuar mais fortemente em sua vocação de fomento às pequenas e médias empresas, criando condições para que instituições privadas ampliem a distribuição de crédito, defendeu ele.
Nascimento também destacou o Fácil, regime regulatório voltado a empresas com receita bruta anual inferior a R$ 500 milhões. Em vigor desde março, o mecanismo já apresenta, segundo ele, indicadores iniciais positivos e pode se transformar em uma alternativa relevante para estruturas de dívida.
Para o ex-presidente da CVM, a combinação de diferentes fontes de financiamento pode ampliar a competição no sistema financeiro e reduzir o custo de capital.
O objetivo final seria fazer com que a expansão do mercado de capitais não se limite às grandes companhias, mas alcance também pequenos e médios empreendedores.
Institucional
Realização

Patrocínio Ouro


Patrocínio Prata

Apoio


Media Partner
____________________________________________________________________________________

Deixe uma resposta